Dívida não é o fim. Abuso tem limite.
Nome ou CNPJ negativado, juros altos, dívidas que não cabem no orçamento, veículo em risco ou golpe no banco: entenda seus direitos e os caminhos para reorganizar as finanças, suas e da sua empresa.
Pode marcar os dois.
Entender a minha situaçãoSeu veículo foi apreendido ou você caiu em um golpe nos últimos dias? Fale agora pelo WhatsApp: nesses casos, os prazos são curtos.
O que está acontecendo com você?
Toque no que se parece com a sua situação para entender o que a lei diz. Endividamento é comum e tem caminhos.
Dívidas bancárias da empresa
Empresas e sócios têm caminhos próprios. Toque em cada item.
Cinco atitudes que ajudam desde já
Marque o que você já fez. A lista fica salva neste aparelho.
Entenda a sua situação
Uma pergunta por vez, sem julgamento. Só aparecem as perguntas que fazem sentido para o seu caso. No final, você vê o seu plano de saída.
Dúvidas comuns
Fui negativado sem aviso. Tenho direito a indenização?
O consumidor deve ser avisado antes da negativação. Quando o aviso não acontece, ou a dívida é indevida, pode haver direito ao cancelamento e a indenização por dano moral. Se já existiam outras negativações legítimas, em regra cabe só o cancelamento.
CDC, art. 43, § 2º · STJ, Súmulas 359 e 385Minha dívida tem mais de 5 anos. Ela some?
O registro sai do cadastro de inadimplentes depois de 5 anos. A prescrição, quando ocorre, impede a cobrança judicial e extrajudicial, mas a dívida pode continuar aparecendo em plataformas de negociação, que não são cadastro de inadimplentes. A análise depende do tipo de dívida e das datas.
CDC, art. 43, § 1º · STJ, Súmula 323 · STJ, REsp 2.088.100 e REsp 2.103.726Posso parar de pagar o financiamento enquanto discuto os juros?
Não é recomendado sem orientação. Discutir os juros não suspende a dívida, e o atraso pode levar à negativação, à cobrança judicial e à busca e apreensão. Há formas de questionar o contrato com segurança.
Tomaram meu carro. Ainda dá para recuperar?
Depende do momento. Na busca e apreensão judicial, depois da apreensão, o devedor tem 5 dias para pagar a dívida integral e recuperar o veículo. Depois da venda, há direito à prestação de contas e ao saldo que sobrar. Por isso, quanto antes a orientação, mais caminhos existem.
Decreto-Lei 911/1969, arts. 2º e 3º · STJ, Tema 722Estou com mais dívidas do que salário. O que a Lei do Superendividamento pode fazer por mim?
A lei permite reunir as dívidas de consumo em uma renegociação global com todos os credores, em audiência de conciliação, com plano de pagamento de até 5 anos e preservação do mínimo existencial. Dívidas com garantia real, financiamento imobiliário e crédito rural ficam de fora.
Lei 14.181/2021 · CDC, arts. 54-A e 104-ACaí num golpe. O banco é obrigado a devolver?
O banco responde pelas fraudes ligadas à sua atividade, como contas invadidas ou empréstimos feitos por terceiros. Cada caso depende de como o golpe aconteceu. Avise o banco no mesmo dia, peça o MED se foi Pix e registre boletim de ocorrência.
STJ, Súmula 479Sou empresário. Também posso revisar contratos da empresa?
Sim. Os contratos bancários da empresa podem ser revisados com base no próprio contrato e no Código Civil. O Código de Defesa do Consumidor só se aplica em situações específicas, quando a empresa é destinatária final do serviço ou demonstra vulnerabilidade.
Sou avalista da dívida da empresa. Meus bens estão em risco?
Quem assina como avalista ou fiador responde com o patrimônio pessoal, e a recuperação judicial da empresa não suspende essa cobrança. Por isso, a estratégia deve proteger a empresa e os sócios ao mesmo tempo.
STJ, Súmula 581Minha empresa está com várias dívidas nos bancos. Recuperação judicial é a única saída?
Não. Antes da recuperação judicial, há a renegociação estruturada com os bancos e a recuperação extrajudicial. A escolha depende do tamanho das dívidas, do número de credores e de a empresa continuar operando.
Lei 11.101/2005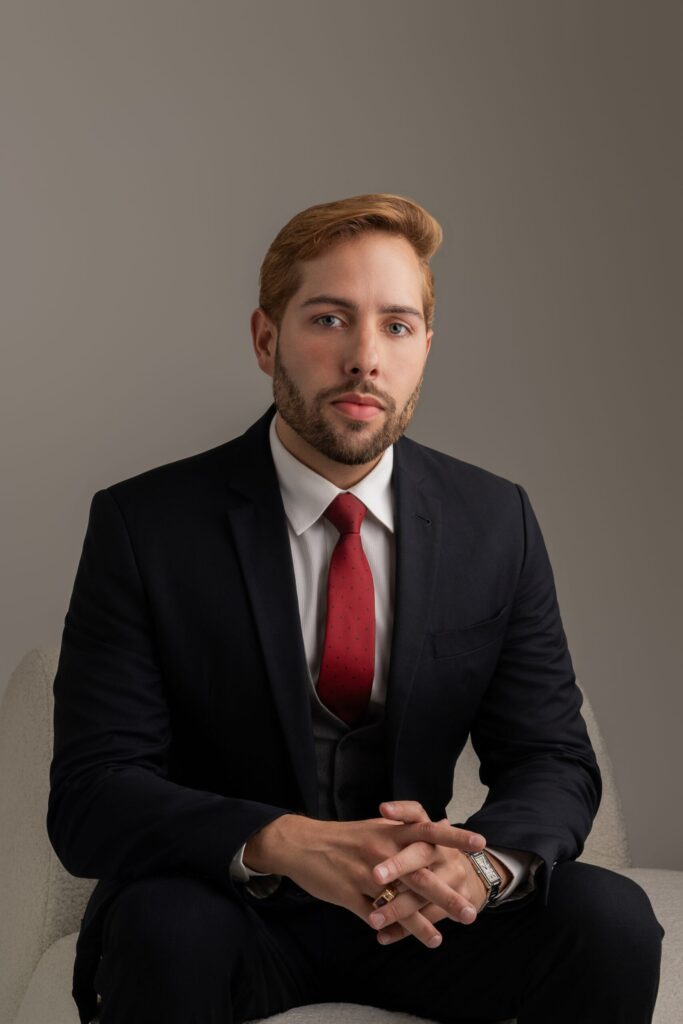
Dr. Alexandre Augusto Sampaio Pelissari
Dr. Alexandre Augusto Sampaio Pelissari, advogado (OAB/ES 26.965), com mais de 20 anos de advocacia, atua em direito do consumidor, contratos bancários, empresas e reestruturação de dívidas no escritório SampaioPelissari Advogados.
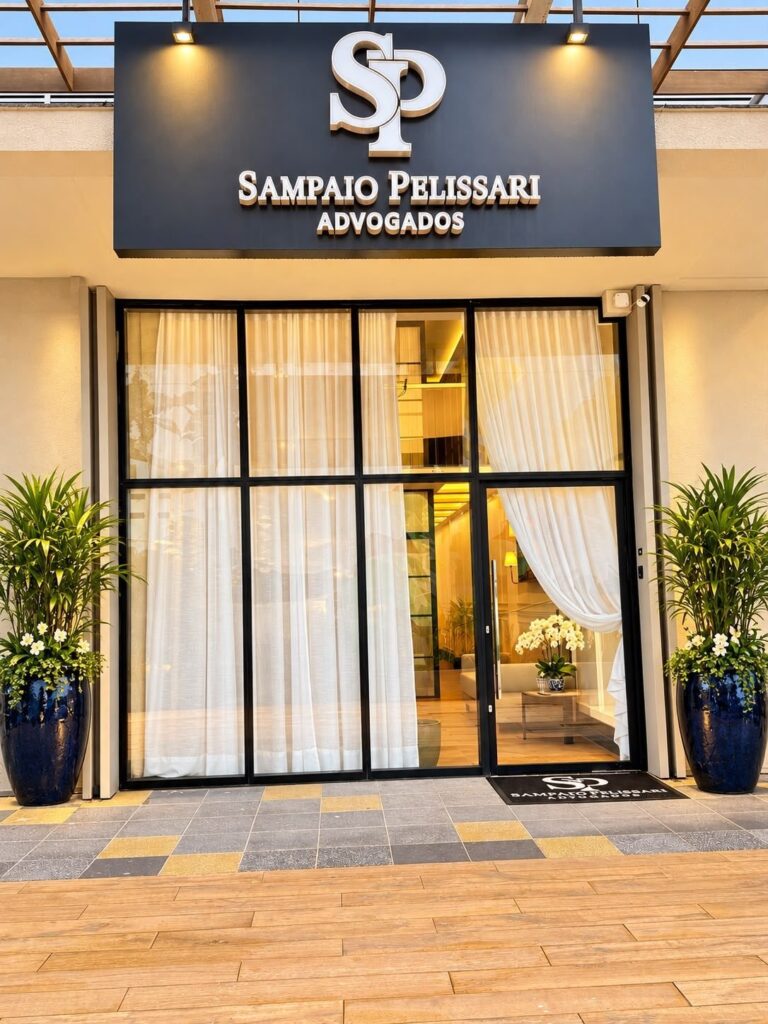
Venha nos visitar
Atendimento reservado, no Highline Mall, na Enseada do Suá, em Vitória/ES. Também atendemos online.
Rua Atalides Moreira de Souza, nº 75, loja 49Highline Mall · Enseada do Suá · Vitória/ES